Temps de lecture estimé : 8 minutes
Points clés à retenir
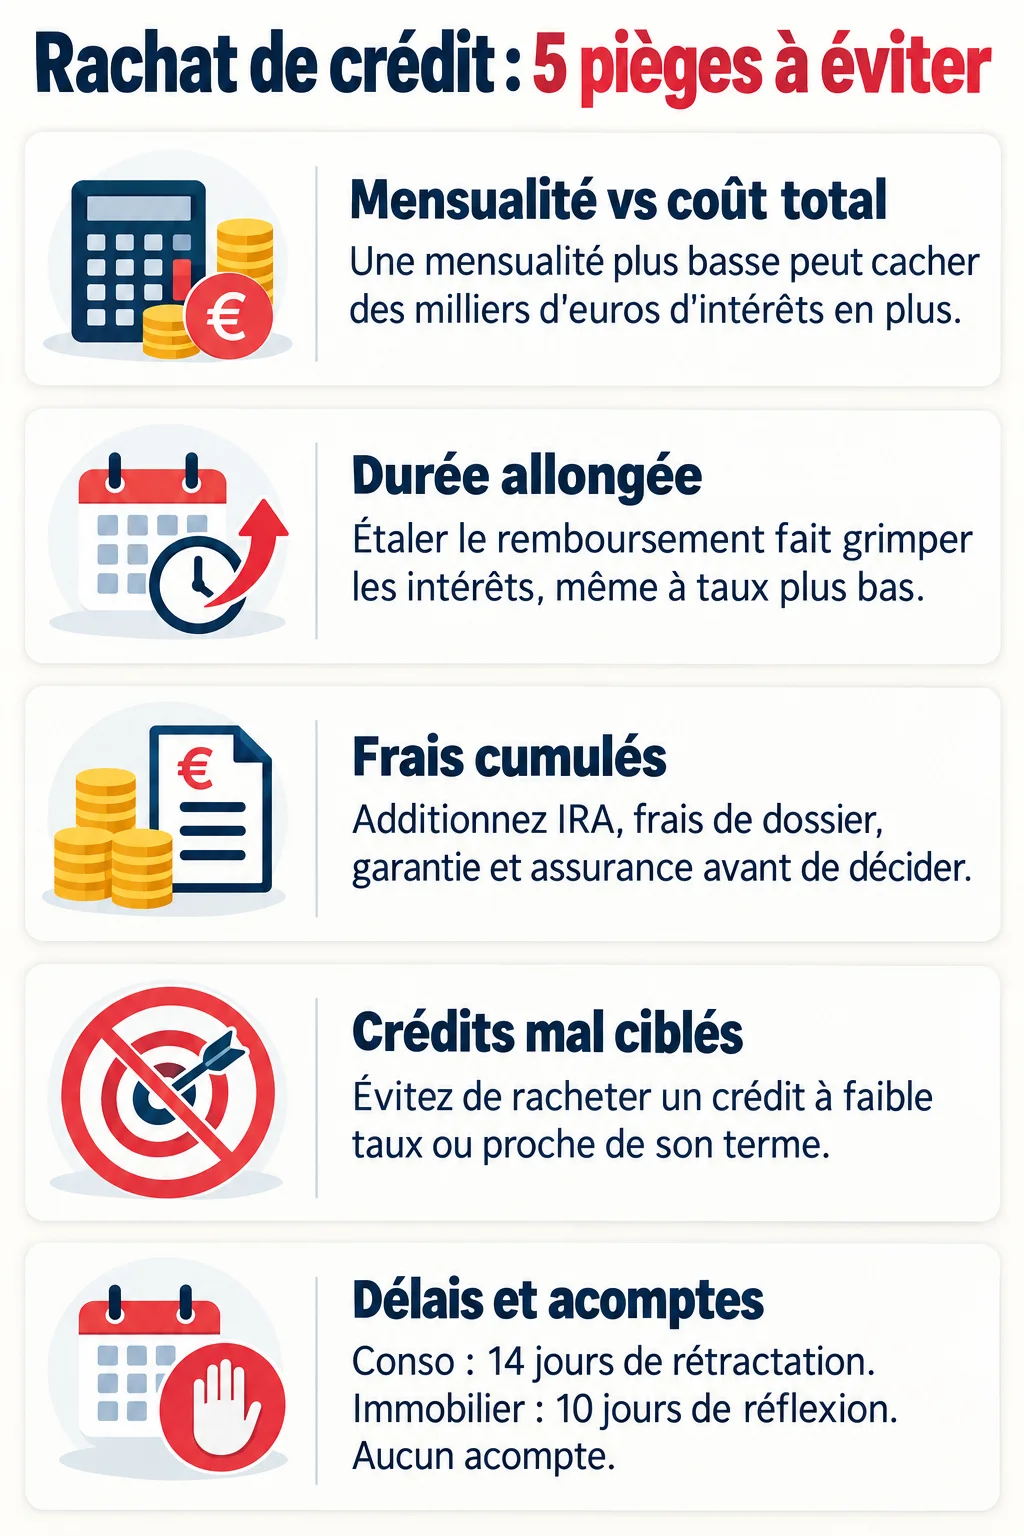
- Comparez le coût total avant et après rachat, pas seulement la mensualité.
- Allonger la durée fait grimper les intérêts même à taux plus bas.
- Additionnez tous les frais : IRA, dossier, garantie, assurance.
- Conso : 14 jours de rétractation. Immobilier : 10 jours de réflexion, sans rétractation.
- Ne versez jamais d’acompte avant le déblocage des fonds.
Le rachat de crédit est-il une solution miracle ?
Non. Le rachat de crédit réduit une mensualité, jamais la dette elle-même, et les pièges viennent presque tous de là : on regarde l’échéance du mois, pas le coût total. Autant vous le dire tout de suite, c’est une opération de gestion, pas un effacement.
Ce que le rachat change : une mensualité, pas la dette
Le regroupement remplace plusieurs crédits par un seul. Le budget mensuel se desserre parce que le remboursement s’étale sur plus longtemps. Vous ne devez pas moins d’argent, vous le payez plus lentement.
Dans mon expérience, c’est la confusion la plus fréquente. Un dirigeant que j’ai accompagné voyait sa mensualité baisser et parlait d’économie. Il s’agissait en réalité d’un report de charge sur dix ans de plus.
Quand le rachat ne vaut pas le coup
Deux situations méritent la prudence :
- un crédit déjà souscrit à un faible taux, que le rachat remplacerait par un taux plus élevé ou par un taux équivalent, mais avec des frais en plus ;
- un crédit proche de son terme, où il reste peu d’intérêts à économiser et où l’on rallonge pour rien.
Rachat de crédit et surendettement
Le rachat ne règle pas une crise financière. Si les dépenses dépassent durablement les revenus, le regroupement ne fait que décaler le problème. Un exemple illustratif de la Bourse des Crédits montre l’enjeu : passer de 42 % à 31 % d’endettement est une vraie amélioration, rester à 38 % reste tendu.
Piège de la mensualité : comparer le coût total, pas l’échéance
Une mensualité plus basse séduit, mais elle cache souvent un coût plus lourd. Selon la Bourse des Crédits, un rachat qui réduit la mensualité de 250 € peut coûter jusqu’à 18 000 € d’intérêts supplémentaires. C’est un exemple de courtier, pas une moyenne, mais il montre l’ordre de grandeur possible.
Pour visualiser comment un rachat de crédit réduit les mensualités et ce que cela implique, la chaîne Pierre & Patrimoine propose un guide synthétique.
La méthode en deux additions
Voici le calcul que je fais faire à mes clients, avec un papier et dix minutes :
- Additionnez ce que vous paieriez jusqu’au bout sur vos crédits actuels : mensualité × nombre de mois restants, pour chaque crédit.
- Additionnez ce que vous paierez après rachat : nouvelle mensualité × durée, plus tous les frais (dossier, garantie, assurance, indemnités de remboursement anticipé).
- Comparez les deux totaux. Si le second est supérieur, vous achetez du confort, pas une économie.
Un exemple simple : trois crédits qui coûtent ensemble 900 € par mois pendant 4 ans en moyenne représentent 43 200 €. Un rachat à 600 € par mois sur 8 ans représente 57 600 €, frais en sus. Le budget respire de 300 € par mois, mais la facture finale grimpe de 14 400 €.
Allongement de la durée : l’exemple des 8 ans qui passent à 15 ans
Passer de 8 à 15 ans fait porter intérêt au capital pendant sept années de plus. Le coût total peut donc monter même avec un taux inférieur. L’allongement n’est pas interdit pour autant : il se justifie si vous le choisissez en connaissance de cause, pour retrouver de l’air.
Caler la durée sur son reste à vivre réel
Ma règle est de partir du reste à vivre, pas de la mensualité souhaitée. Calculez ce qu’il vous reste après charges fixes et dépenses courantes, puis choisissez la durée la plus courte qui reste supportable.
Les frais qui alourdissent le rachat de crédit
Chaque frais pris isolément paraît modeste. Cumulés, ils peuvent annuler le gain attendu.
Indemnités de remboursement anticipé : immobilier et conso
Si le contrat les prévoit, les pénalités peuvent atteindre 1 % du capital restant dû en crédit à la consommation et jusqu’à 3 % en immobilier, selon Younited. Le crédit renouvelable est exclu.
Contrairement à une idée répandue, le conso n’est pas épargné. D’après la Bourse des Crédits, les IRA ne s’appliquent que si le montant remboursé par anticipation dépasse 10 000 € sur douze mois. Elles représentent alors 1 % du capital remboursé, ou 0,5 % s’il reste moins d’un an.
Frais de dossier et de garantie
Les frais de dossier varient selon le prêteur. Chez Sofinco, par exemple, ils représentent 1 % du montant emprunté pour un rachat de crédits conso, plafonnés à 150 €. En immobilier, ajoutez la caution ou l’hypothèque, qui pèsent nettement plus.
Assurance emprunteur : comparer et déléguer
Ne gardez pas l’assurance proposée sans la comparer. Une délégation d’assurance est possible, et l’écart de coût sur la durée peut être significatif.
Écart de taux nécessaire pour compenser les frais
La Bourse des Crédits donne un ordre de grandeur : un écart de 0,7 à 1 point est souvent nécessaire pour que le rachat compense les frais. Ce n’est pas une règle, cela dépend du capital et de la durée restante. Sous cet écart, refaites vos deux additions avec soin.
Taux d’endettement et reste à vivre après rachat
Le taux d’endettement mesure vos charges de crédit rapportées à vos revenus. Calculez-le avant de déposer un dossier, avec la nouvelle mensualité projetée.
Le seuil de 35 %
Le Haut Conseil de Sécurité Financière recommande de ne pas dépasser 35 % une fois les dettes rééchelonnées, selon Meilleurtaux. C’est un repère général. Chaque établissement apprécie sa propre capacité de remboursement, avec ses critères, et peut refuser un dossier sous ce seuil ou en accepter un au-dessus.
Ne pas reconstituer de nouvelles dettes
Le piège le plus coûteux arrive après la signature. Les mensualités baissent, le budget respire, et un nouveau crédit apparaît six mois plus tard. Je conseille de fermer les cartes et réserves d’argent qui ont servi à financer le découvert, et de suivre son budget chaque mois pendant un an.
Comparer les offres sur le TAEG et choisir le bon interlocuteur
TAEG contre taux nominal
Le taux nominal ne montre qu’une partie du coût. Le TAEG intègre les frais obligatoires et permet de comparer des offres entre elles. Vérifiez aussi si le taux est fixe ou variable : un taux variable peut faire remonter la mensualité.
Demander au moins trois propositions
La Bourse des Crédits conseille d’obtenir au moins trois propositions comparables, car les écarts entre établissements pèsent sur le coût total. Fournissez le même dossier à chacun, sinon la comparaison ne vaut rien.
Vérifier l’agrément du courtier ou de l’organisme
Contrôlez l’immatriculation du courtier à l’ORIAS et l’agrément de l’organisme prêteur auprès de l’ACPR. Ces vérifications prennent deux minutes sur les registres officiels.
Repérer une arnaque au rachat de crédit
Quelques signaux doivent vous alerter immédiatement :
- une promesse de crédit garanti, sans étude de votre dossier ;
- des frais d’étude ou un acompte demandés avant le déblocage des fonds ;
- un organisme inconnu, absent des registres, ou une offre qui presse pour signer vite.
Tout versement demandé avant que les fonds arrivent sur votre compte doit vous faire arrêter la démarche.
Délais légaux : rétractation et réflexion
Les deux régimes sont distincts, et les confondre est une erreur fréquente. La DGCCRF indique un délai général de 14 jours pour un crédit à la consommation et de 10 jours pour un crédit immobilier, avec des variations selon le contrat.
Crédit à la consommation : 14 jours après l’acceptation
Vous disposez de 14 jours de rétractation à compter de l’acceptation de l’offre. Vous pouvez revenir sur votre engagement sans motif.
Crédit immobilier : 10 jours de réflexion
En immobilier, il n’y a pas de rétractation. Vous bénéficiez de 10 jours de réflexion avant d’accepter, mais l’acceptation est ensuite définitive. Utilisez ce délai pour refaire vos deux additions.
Que faire si on a signé trop vite
En conso, envoyez votre rétractation dans le délai, par un courrier dont vous gardez la preuve. En immobilier, relisez le contrat et contactez rapidement le prêteur ou un conseiller pour examiner ce qui reste possible.
Questions fréquentes
Quel est le motif de refus d’un rachat de crédit ?
Le refus vient le plus souvent d’un taux d’endettement trop élevé après regroupement, d’un reste à vivre jugé insuffisant ou d’un dossier incomplet. Chaque établissement apprécie sa propre capacité de remboursement, donc un refus chez l’un n’exclut pas une acceptation chez un autre.
Quels sont les inconvénients du rachat de crédit ?
Le principal est le coût total plus élevé quand la durée s’allonge. S’y ajoutent les frais : indemnités de remboursement anticipé, dossier, garantie, assurance. Enfin, le soulagement budgétaire peut inciter à s’endetter de nouveau. Le rachat de crédit pièges se contournent en comparant toujours deux totaux, pas deux mensualités.