Temps de lecture estimé : 6 minutes
Points clés à retenir
- ADEL désigne des intérêts débiteurs de découvert, pas une rémunération d’épargne.
- Formule : découvert × TAEG × jours / 365, avec un éventuel minimum forfaitaire.
- Le prélèvement est trimestriel, bien après le découvert.
- Recalculez, puis réclamation écrite et médiateur si l’écart persiste.
- Un matelas de trésorerie évite la plupart des agios.
Que signifie « Intérêts sur comptes de particuliers (ADEL) » sur votre relevé ?
Les intérêts sur compte de particulier ADEL sont des intérêts débiteurs : la banque les prélève parce que votre compte a été à découvert. Il ne s’agit pas d’une rémunération d’épargne. Aucune flat tax ni garantie des dépôts n’entre en jeu ici.
Des intérêts débiteurs prélevés par la banque
Ce que vous voyez est le coût de votre découvert, aussi appelé agios. Il est débité à chaque arrêté trimestriel. Beaucoup de lecteurs voient le mot « intérêts » et pensent à de l’argent gagné. C’est l’inverse.
Un libellé surtout rencontré chez Société Générale
Je retrouve surtout ce libellé sur des relevés Société Générale. Cette banque affichait au 1er janvier 2026 un TAEG de 23,56 % pour sa facilité de caisse. Le coût d’un découvert, même court, n’est donc pas anodin.
Que veut dire ADEL ?
La banque ne publie pas la signification du sigle. Certains sites proposent un développé précis, mais rien ne le confirme. Je ne m’y risque pas : ce qui compte, c’est la nature du prélèvement, pas l’acronyme.
Pourquoi le prélèvement arrive des semaines après le découvert
Les intérêts sont calculés et prélevés à l’arrêté trimestriel. Un découvert de janvier peut donc n’apparaître qu’en mars. J’ai vu passer ce cas plusieurs fois en mission : le client cherche ce qu’il a payé la semaine du prélèvement, alors que l’origine date de deux mois.
La durée d’un découvert est de plus limitée à trois mois, selon economie.gouv.fr. Au-delà, la banque doit proposer une solution adaptée.
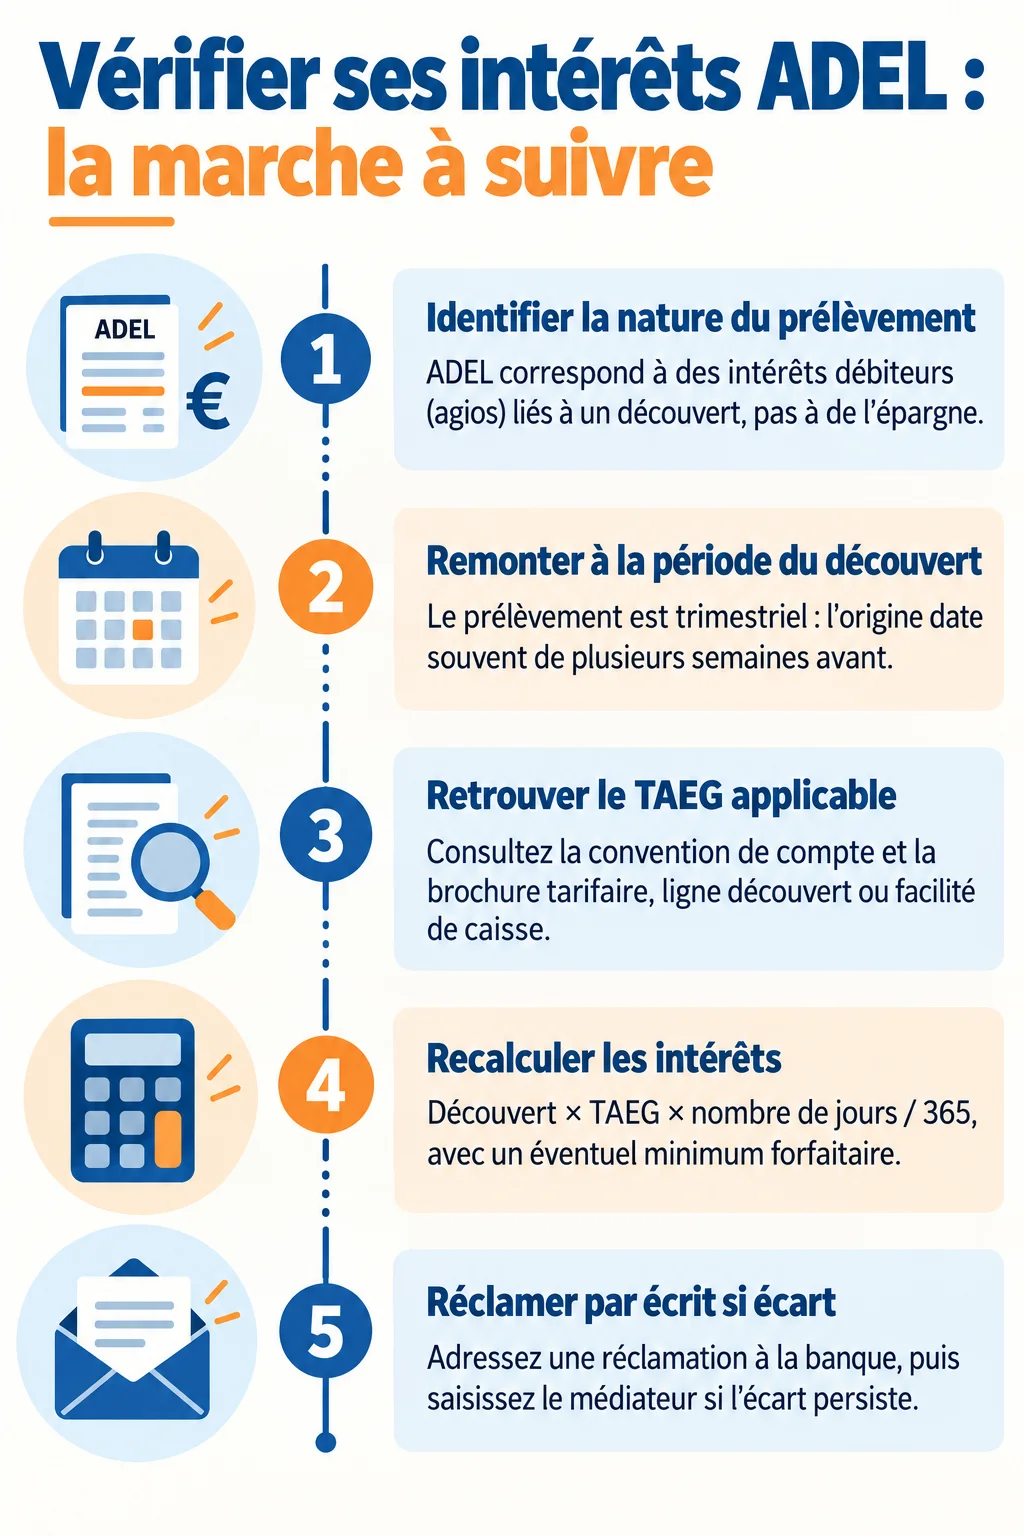
Comment sont calculés ces intérêts de découvert
La formule est simple : découvert × TAEG × nombre de jours / 365. Elle figure à l’article R.314-9 du Code de la consommation et s’applique aux agios proportionnels.
Où trouver le TAEG applicable
Le taux figure dans la convention de compte et dans la brochure tarifaire de votre banque. Cherchez la ligne « découvert autorisé » ou « facilité de caisse ». Le taux d’un découvert non autorisé est généralement plus élevé.
Des taux très variables selon les banques
Les écarts sont considérables. BoursoBank et Fortuneo pratiquent environ 7 % sur découvert autorisé, d’après joltee.fr, à vérifier auprès de chaque banque. Une banque traditionnelle peut dépasser 20 %. Ce point pèse autant que le montant du découvert lui-même.
Pourquoi le montant paraît disproportionné : le minimum forfaitaire
Un petit découvert peut coûter quelques euros alors que le calcul donne quelques centimes. La cause est le minimum forfaitaire : un plancher que la banque facture même si les intérêts calculés sont plus bas.
Le seuil et les montants
Ce minimum peut s’appliquer aux découverts inférieurs à 400 €. La pratique n’est pas illégale et reste encadrée par l’article R.314-9 du Code de la consommation. Le montant, lui, est libre.
- Selon l’Observatoire des Tarifs Bancaires (2025), 45 établissements sur 95 appliquent ce minimum, pour 6,05 € en moyenne.
- La Banque Postale facture 3 € si les intérêts du trimestre sont inférieurs ou égaux à 3 € (tarifs au 1er janvier 2024, susceptibles d’évolution).
Les agios forfaitaires et proportionnels ne se cumulent pas. Vous payez l’un ou l’autre, selon le plus élevé.
Vérifier le prélèvement et le contester si besoin
Avant de contester, recalculez. Dans la majorité des cas que j’ai rencontrés, le montant correspondait au minimum forfaitaire, pas à une erreur.
La méthode de recalcul en quatre étapes
- Relisez vos relevés du trimestre et notez chaque période où le solde était négatif, avec le montant et le nombre de jours.
- Appliquez la formule à chaque période : découvert × TAEG × jours / 365, puis additionnez.
- Comparez avec la brochure tarifaire : si le total est inférieur au minimum forfaitaire, c’est ce minimum qui est facturé.
- Comparez enfin avec le montant prélevé.
Exemple : 150 € de découvert pendant 6 jours à 23,56 % donnent 150 × 0,2356 × 6 / 365, soit environ 0,58 €. Si le minimum de la banque est de 3 €, vous paierez 3 €.
Si l’écart reste inexpliqué
Procédez dans cet ordre.
- Demandez d’abord une explication écrite à votre conseiller, avec le détail du calcul.
- Déposez ensuite une réclamation écrite : le service réclamation doit en principe répondre sous deux mois, délai plus court pour un service de paiement.
- Saisissez le médiateur bancaire dans l’année suivant votre réclamation écrite. Il traite le dossier sous 90 jours et sa proposition doit être acceptée par les deux parties.
Ne pas confondre avec les autres frais
Les commissions d’intervention sont distinctes des agios. Leur plafond est de 8 € par opération et 80 € par mois pour un client standard. Avec l’offre spécifique de la banque, il tombe à 4 € par opération, 20 € par mois et 200 € par an. Pour un client détecté fragile sans cette offre, il est de 25 € par mois.
Le délai minimal de 14 jours avant débit concerne les frais d’incidents de paiement, pas les agios. Ces derniers sont prélevés sans information préalable.
Limiter les intérêts sur compte de particulier ADEL à l’avenir
Le plus efficace est d’éviter les petits trous de trésorerie. Quelques gestes suffisent.
- Gardez un matelas de quelques dizaines d’euros pour absorber les décalages entre débits et crédits.
- Méfiez-vous des virements instantanés : des allers-retours rapides peuvent créer un solde négatif sans que l’application l’affiche clairement.
- Programmez les prélèvements importants après la date de réception de votre salaire.
Durée et fin d’une autorisation de découvert
Une banque qui réduit ou résilie votre autorisation doit vous prévenir deux mois à l’avance. Elle peut agir sans préavis en cas de dépassements réguliers, en en expliquant les motifs.
Offres groupées et franchise d’agios
Certaines offres incluent une franchise d’agios. Lisez les seuils : la franchise s’arrête souvent à un montant ou à une durée précise, au-delà desquels tout redevient facturé.
Ce qui change à partir du 20 novembre 2026
L’ordonnance n° 2025-880 du 3 septembre 2025 renforce l’analyse de solvabilité, y compris pour les petits découverts, à partir du 20 novembre 2026. Elle ne concerne pas les autorisations antérieures, et des décrets sont attendus. Pour ma part, je conseille de relire votre convention dès maintenant, car comprendre les intérêts sur compte de particulier ADEL permet de les éviter.