Temps de lecture estimé : 7 minutes
Points clés à retenir
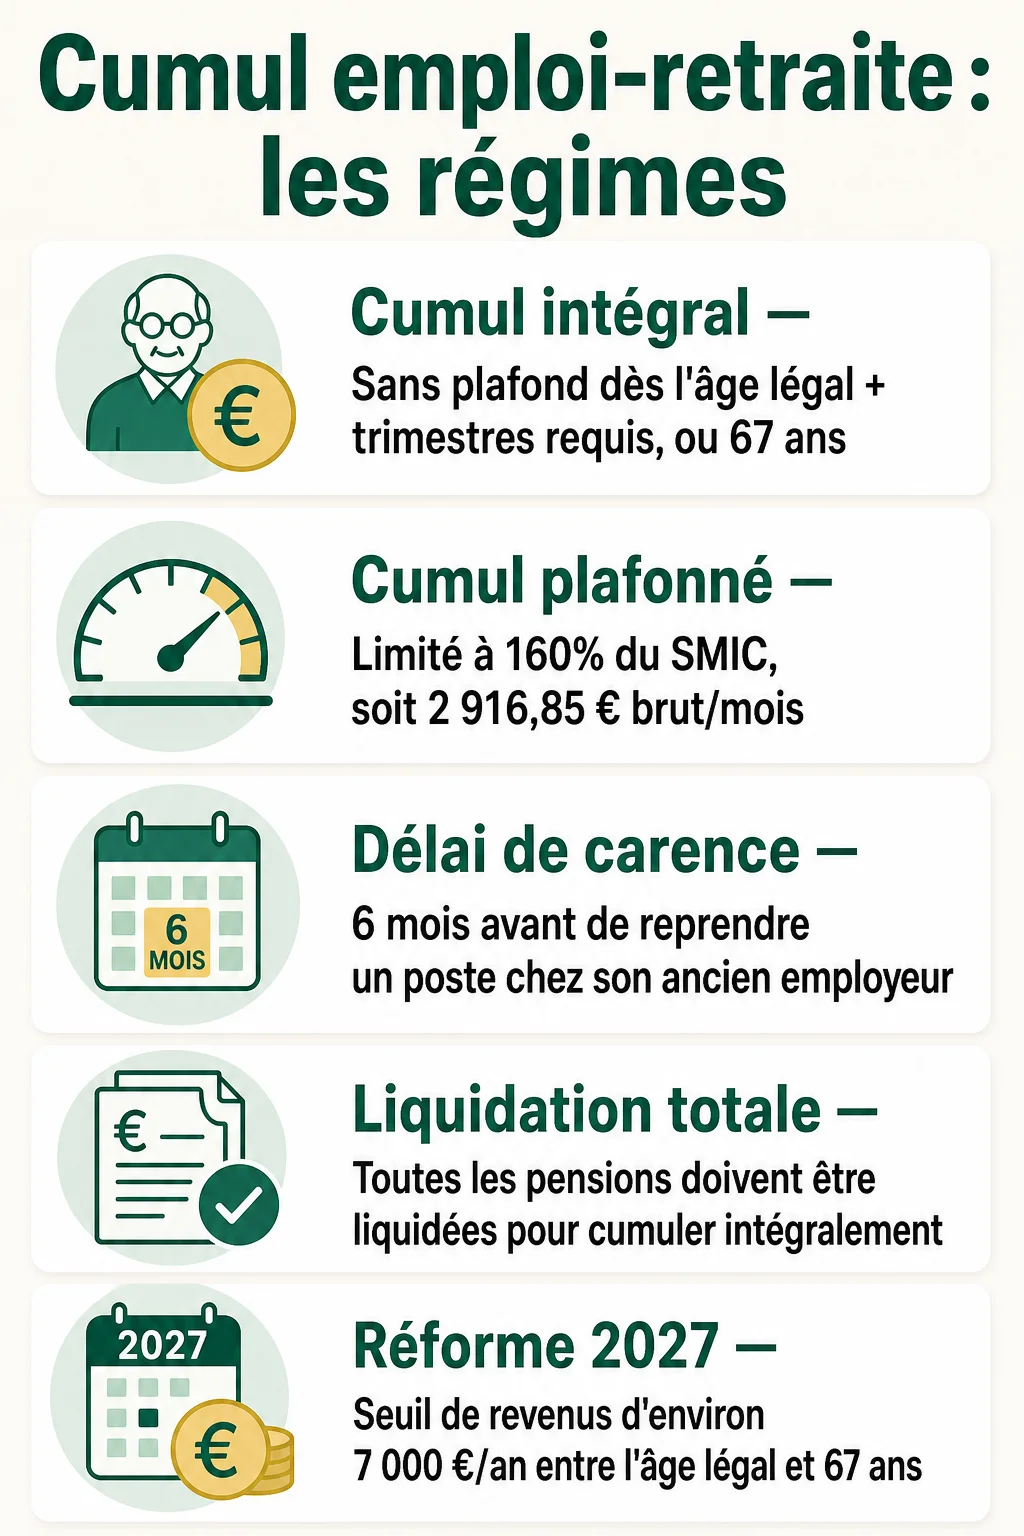
- Aucun plafond d’heures en retraite, seul le cumul revenus/pension est encadré
- Cumul intégral sans limite dès 67 ans ou âge légal + trimestres requis
- Cumul plafonné limité à 160% du SMIC, soit 2 916,85 € brut par mois
- Délai de carence de 6 mois pour reprendre un poste chez son ancien employeur
- La réforme 2027 instaure un seuil de revenus d’environ 7 000 € par an entre l’âge légal et 67 ans
Aucune limite d’heures, mais des règles sur les revenus
Combien d’heures peut-on travailler en retraite ? Autant vous le dire tout de suite : aucune loi ne fixe de plafond horaire. Ce qui est encadré, c’est le cumul entre vos revenus d’activité et votre pension, pas le nombre d’heures passées au bureau ou en atelier.
C’est un classique que je retrouve chez mes clients proches de la retraite : ils me demandent « j’ai le droit de travailler combien d’heures ? » alors que la vraie question est « combien je peux gagner en plus de ma pension ? ». La confusion coûte cher, parce qu’elle mène à mal calculer son cumul.
Différence entre limite d’heures et limite de revenus
Vous pouvez très bien travailler 45 heures par semaine sans aucun souci, tant que vos revenus respectent le plafond applicable à votre situation. À l’inverse, un temps partiel peu rémunéré peut suffire à dépasser le seuil si vous cumulez plusieurs activités.
Cas du temps plein vs temps partiel après liquidation de la retraite
Dans les faits, rien n’interdit de reprendre un poste à temps plein chez un nouvel employeur après avoir liquidé sa pension. La quotité de travail choisie n’a d’incidence que sur le montant des revenus perçus, et donc indirectement sur le respect du plafond de cumul.
 Ouvrir l’infographie en grand
Cumul emploi-retraite intégral (sans plafond)
Le cumul intégral est le scénario le plus simple : aucune limite de revenus, aucune limite d’heures. Il faut réunir deux conditions.
Conditions : âge légal + trimestres requis, ou 67 ans
Vous devez avoir atteint l’âge légal de départ, entre 62 et 64 ans selon votre génération, et disposer du nombre de trimestres requis pour le taux plein, soit 166 trimestres pour certaines générations. Sinon, il faut attendre 67 ans, âge auquel le taux plein est accordé automatiquement, quel que soit le nombre de trimestres validés.
Obligation de liquider toutes les pensions
Second point souvent oublié : il faut avoir liquidé l’ensemble de vos pensions, base, complémentaire et régimes étrangers le cas échéant. Impossible de cumuler intégralement en laissant une caisse de côté.
Travail sans limite de revenus ni d’heures dans ce cas
Une fois ces deux conditions réunies, vous pouvez reprendre une activité, salariée ou indépendante, sans plafond de revenus ni d’heures. C’est le régime le plus favorable, et celui que je recommande d’anticiper dans le calendrier de départ.
Cumul emploi-retraite plafonné
Si vous liquidez votre retraite avant l’âge du taux plein automatique et sans les trimestres requis, vous basculez dans le cumul plafonné. Vos revenus cumulés (pension + activité) ne doivent pas dépasser un certain seuil.
Calcul du plafond : 160% du SMIC ou moyenne des 3 derniers salaires
Le plafond retenu est le plus favorable entre deux options : 160% du SMIC mensuel, soit 2 916,85 € brut par mois, ou la moyenne de vos trois derniers salaires perçus avant le départ.
Conséquence en cas de dépassement
En cas de dépassement, la pension est réduite à hauteur du trop-perçu. La caisse ne coupe pas tout, mais elle ajuste le versement pour ramener le total sous le plafond.
Exemple chiffré simple de calcul du plafond
Prenons un cas concret que j’ai vu en mission : une ancienne cadre RH touche 1 800 € de pension mensuelle et reprend une mission de conseil facturée 1 500 € par mois. Le total, 3 300 €, dépasse le plafond de 2 916,85 €. La caisse réduit alors la pension d’environ 383 € pour rester sous le seuil.
Reprendre une activité chez son ancien employeur
Reprendre un poste chez l’employeur que vous quittez juste avant la retraite obéit à des règles particulières, selon le type de cumul choisi.
Reprise immédiate possible en cumul intégral
En cumul intégral, aucune contrainte : vous pouvez reprendre le lendemain de votre départ, sans délai d’attente.
Délai de carence de 6 mois en cumul plafonné
Pour visualiser les risques du cumul emploi-retraite, notamment en cas de reprise trop rapide chez le même employeur, cette vidéo de l’avocat David Guyon détaille plusieurs cas concrets de pénalités.
En cumul plafonné, un délai de carence de 6 mois s’impose avant de reprendre une activité chez le dernier employeur. Ce délai vise à éviter les montages où l’entreprise « libère » un salarié pour le reprendre aussitôt à moindre coût social.
Risque de suspension de la pension
Ne pas respecter ce délai expose à la suspension de la pension. Une exception existe pour les vacations en établissement de santé ou médico-social, plafonnées à 910 heures ou 260 demi-journées par an, même en reprise rapide.
Retraite progressive : travailler à temps partiel avant la liquidation totale
Autre dispositif, différent du cumul emploi-retraite classique : la retraite progressive. Elle permet de réduire son activité avant de liquider sa pension complètement, tout en touchant une fraction de celle-ci.
Conditions d’accès
Il faut avoir au moins deux ans de moins que l’âge légal, cumuler 150 trimestres de durée d’assurance et travailler à temps partiel entre 40% et 80% d’un temps plein.
Fonctionnement
La part de pension versée correspond à la part de temps non travaillé. Un salarié à 60% d’activité touchera donc 40% de sa pension en complément de son salaire à temps partiel.
Métiers exclus du dispositif
Certaines professions restent exclues, notamment celles relevant de régimes spéciaux sans convention d’accès à la retraite progressive. J’ai vu passer ce cas plusieurs fois en mission avec des salariés de la fonction publique, où le dispositif reste encore limité.
Ce qui change avec la réforme 2027
C’est le point que personne ne met assez en avant : la réforme 2027 va durcir les règles de cumul plafonné pour les retraités partant avant 67 ans, avec un système par tranche d’âge.
Nouvelles règles par tranche d’âge
- Avant l’âge légal, les règles actuelles de cumul plafonné s’appliquent sans changement majeur
- Entre l’âge légal et 67 ans, un nouveau seuil de revenus cumulables est instauré
- Après 67 ans, le cumul reste intégral, sans plafond
Seuil de revenus annuel et réduction de pension
Dans les faits, ce seuil est estimé à environ 7 000 € par an de revenus d’activité cumulables sans impact sur la pension pour la tranche âge légal-67 ans. Au-delà, la pension sera réduite proportionnellement au dépassement.
Retraités déjà partis avant 2027 : règles actuelles maintenues
Soyons clairs : si vous avez déjà liquidé votre retraite avant l’entrée en vigueur de la réforme, les règles actuelles vous restent applicables. Pas de rétroactivité prévue à ce stade, mais je conseille à mes clients proches du départ de suivre l’actualité de près d’ici 2027.
Démarches pour déclarer une reprise d’activité
Reprendre une activité en retraite implique une déclaration obligatoire, quel que soit le régime de cumul choisi.
Déclaration à la caisse de retraite
La déclaration doit se faire à votre caisse de retraite dans le mois suivant la reprise d’activité. C’est un détail qu’on oublie souvent, et qui peut entraîner un contrôle voire une suspension de pension si la caisse découvre le cumul autrement.
Justificatifs à fournir
Il faut transmettre les bulletins de salaire, les coordonnées de l’employeur, et le cas échéant le contrat de travail. Pour un indépendant, un extrait Kbis ou l’attestation d’immatriculation suffit généralement.
Cas spécifiques : indépendants, fonction publique, professions libérales
Pour les indépendants, le plafond de cumul est de 50% du PASS, soit 24 030 € par an, hors zones de revitalisation rurale où il grimpe à 1 PASS, soit 48 060 €. Concrètement, ce que ça change pour les professions libérales réglementées, c’est qu’elles bénéficient du même plafond élargi.
Pour la fonction publique, une majoration de 8 198,10 € par an s’ajoute au tiers de la pension en cas de cumul plafonné. Chaque régime applique ses propres modalités déclaratives : mieux vaut contacter sa caisse avant de reprendre une activité, quel que soit le nombre d’heures envisagé.