Temps de lecture estimé : 6 minutes
Points clés à retenir
- Le libellé Predica correspond presque toujours à un contrat réel, Crédit Agricole ou LCL.
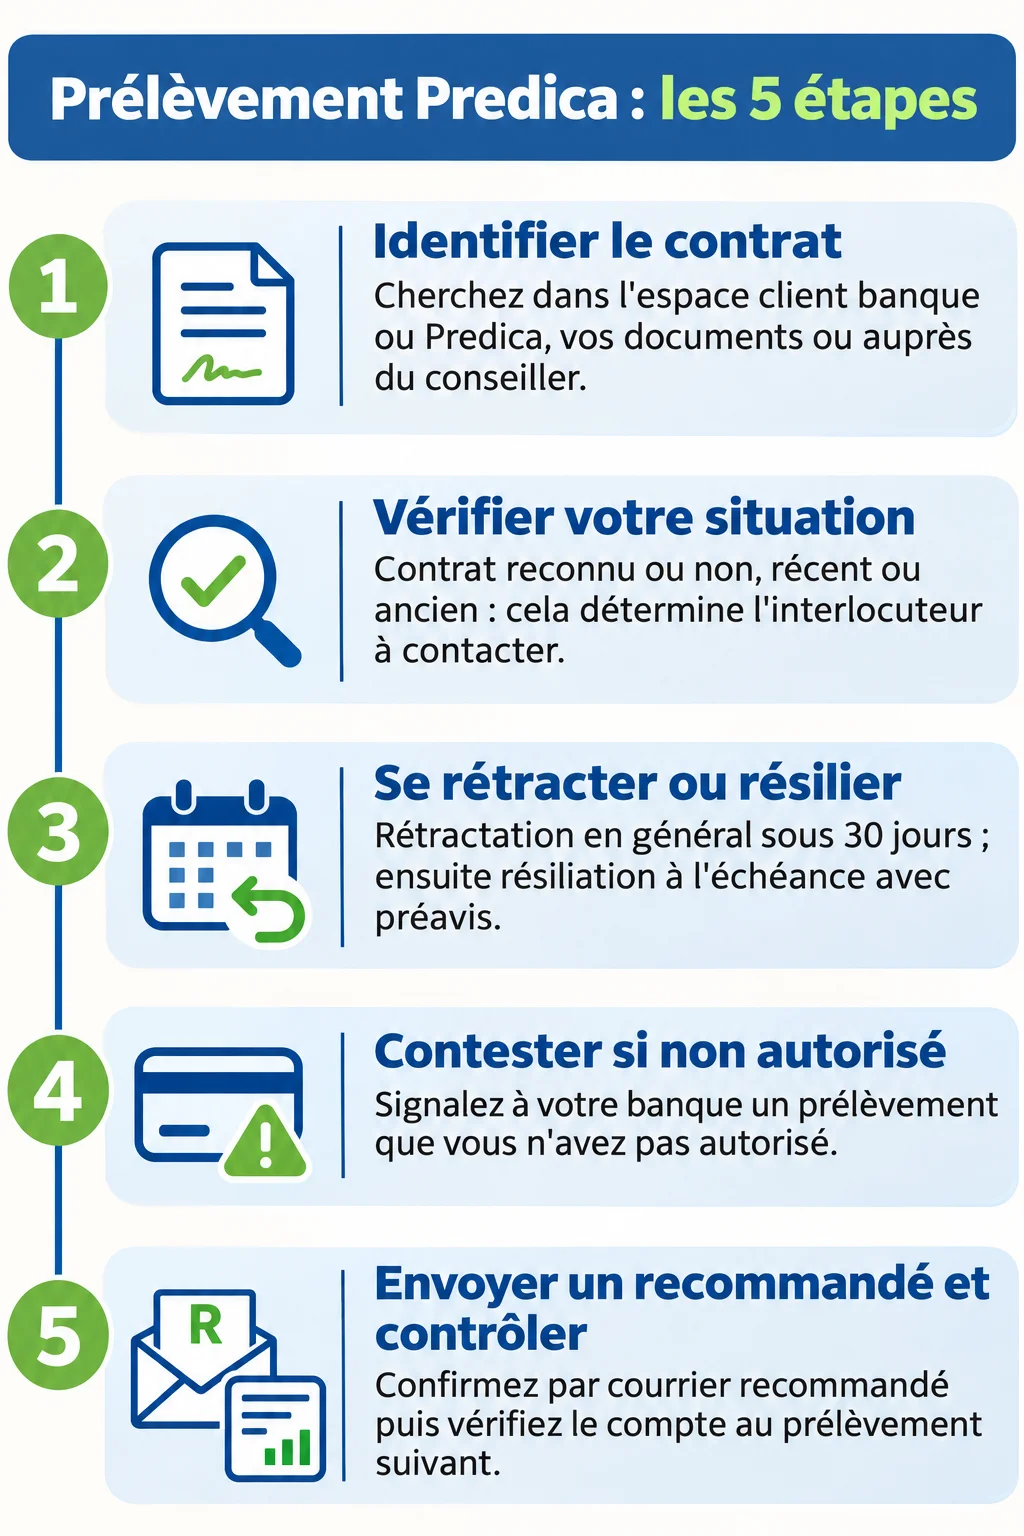
- Retrouvez le contrat via l’espace client, vos documents ou votre conseiller.
- Contestez un prélèvement non autorisé auprès de la banque, résiliez auprès de l’assureur.
- Rétractation en général sous 30 jours ; ensuite résiliation à l’échéance avec préavis.
- Envoyez un recommandé puis vérifiez le compte au prélèvement suivant.
Prélèvement Predica sur mon compte : de quoi s’agit-il ?
Le libellé Predica sur votre relevé correspond presque toujours à un contrat d’assurance réel, et le prélèvement Predica suit alors une cotisation que vous avez acceptée en signant un mandat SEPA. Avant de parler d’erreur ou de fraude, il faut donc identifier le contrat.
Predica est la filiale d’assurance de personnes du Crédit Agricole. Elle gère environ 13,3 millions de contrats, d’après auguste-patrimoine.fr. Un libellé inconnu sur un relevé n’a donc rien d’exceptionnel.
Crédit Agricole et LCL : pourquoi deux réseaux
Predica a été fondée en 1986. Elle a intégré en 2004 deux anciennes branches du Crédit Lyonnais, ce qui explique sa présence chez LCL, puis a rejoint Crédit Agricole Assurances en 2009.
Si vous êtes client LCL et que vous voyez « Predica », ne cherchez pas l’erreur. Les contrats LCL sont aussi des produits Predica.
Assurance vie, prévoyance, décès : ce que cache le libellé
Le même nom recouvre plusieurs types de contrats. Côté LCL, netpublic.fr cite par exemple LCL Vie et Prévoyance, Capital Décès et Prévilion Prestige. La liste n’est pas exhaustive.
Voici comment je m’oriente dans mes accompagnements, selon ce que vous constatez :
| Votre situation | Premier interlocuteur | Action |
|---|---|---|
| Je reconnais le contrat et je veux m’en défaire juste après la souscription | Predica (ou votre conseiller) | Rétractation |
| Je reconnais le contrat et je veux l’arrêter plus tard | Predica | Résiliation à l’échéance |
| Je ne reconnais pas le contrat | Votre conseiller, puis votre banque | Identification, puis contestation |
| Le prélèvement continue après une résiliation confirmée | Votre banque et Predica | Contestation et réclamation |
Retrouver le contrat à l’origine du prélèvement Predica
Commencez par les outils que vous avez sous la main. Dans l’ordre, voici ce que je vérifie avec mes clients :
- L’espace client de votre banque (Crédit Agricole ou LCL) : rubrique assurances ou épargne.
- L’espace client Predica, si vous y avez un accès.
- Vos documents : courrier de souscription, relevé annuel, conditions générales.
- Votre conseiller bancaire, qui retrouve le contrat à partir de la date et du montant du prélèvement.
Notez la date, le montant et la référence qui figurent sur le relevé. Ces trois éléments suffisent en général à votre conseiller pour remonter au contrat.
Si vous n’avez plus aucune copie, demandez une copie du contrat et du mandat à votre conseiller. Dans un cas que j’ai suivi, un dirigeant payait une prévoyance souscrite des années plus tôt. Le conseiller a retrouvé le dossier en dix minutes.
Prélèvement non reconnu : vérifier, contester, se faire rembourser
Le mandat SEPA est la pièce clé. Il prouve que vous avez autorisé le prélèvement. Demandez-en une copie à Predica ou à votre conseiller pour vérifier votre signature et le numéro de contrat.
Si vous ne reconnaissez ni le contrat ni la signature, signalez-le sans attendre à votre banque. Un prélèvement non autorisé se conteste auprès d’elle, et vous disposez d’un délai long pour le faire. Un prélèvement SEPA autorisé peut aussi être remboursé dans les 8 semaines qui suivent le débit. Je vous conseille de confirmer ces délais avec votre banque, car ils dépendent de votre situation.
Contester le prélèvement ne supprime pas le contrat. Si le contrat existe bien, il reste en vigueur et peut générer des impayés. La contestation se fait donc auprès de la banque, la résiliation auprès de l’assureur.
Le cas du prélèvement après résiliation suit la même logique. Munissez-vous de votre lettre, de l’accusé de réception et de la réponse de Predica, puis contestez auprès de la banque et réclamez le remboursement à l’assureur.
Arrêter le prélèvement Predica : les voies possibles
Arrêter le prélèvement et mettre fin au contrat sont deux choses distinctes. Supprimer le prélèvement à la banque ne résilie rien. Choisissez d’abord la voie qui correspond à votre cas.
Se rétracter après la souscription
La DGCCRF indique que le délai de renonciation pour une assurance vie est en général de 30 jours, en renvoyant à l’article L 132-5-1 du code des assurances. Le point de départ et les conditions précises figurent dans votre contrat, à relire avant d’écrire.
Résilier à l’échéance annuelle
Hors rétractation, la résiliation se fait en principe à l’échéance du contrat, avec un préavis. Il est souvent de deux mois, mais vérifiez le délai exact dans vos conditions générales. Envoyez donc votre demande bien avant la date anniversaire.
Résiliation anticipée et suspension
Résilier en cours d’année n’est normalement possible que pour un motif légitime justifié : changement de situation, par exemple, avec les preuves correspondantes. Certains sites affirment qu’on peut tout annuler « à tout moment ». C’est inexact pour la résiliation du contrat.
Pour une simple suspension ou une baisse du montant, la possibilité dépend de votre contrat. Demandez-la par écrit à Predica avant de toucher au mandat bancaire.
Rédiger et envoyer sa lettre de résiliation
Une lettre claire évite les allers-retours. Voici les mentions que je fais figurer systématiquement :
- Vos nom, prénom et adresse, ainsi que la date.
- Le numéro de contrat et le type de contrat (assurance vie, prévoyance, décès).
- La demande précise : rétractation, résiliation à l’échéance ou résiliation anticipée.
- La référence légale ou contractuelle : article L 132-5-1 du code des assurances pour la rétractation, article des conditions générales pour la résiliation.
- Les justificatifs du motif, en cas de résiliation anticipée.
- La demande d’arrêt du prélèvement et de confirmation écrite.
- Votre signature.
Reprenez l’adresse d’envoi indiquée dans votre contrat ou vos conditions générales. Elle varie selon le contrat et le réseau (Crédit Agricole ou LCL), et je ne recommande pas de copier une adresse trouvée au hasard en ligne.
Je privilégie la lettre recommandée avec accusé de réception, qui donne une preuve de date. Une demande via l’espace client peut convenir si votre contrat le prévoit, à condition de conserver la confirmation.
Ensuite, contrôlez votre compte. Regardez la date du prélèvement suivant la réception de votre courrier, puis la période d’après. Si un prélèvement passe malgré tout, conservez vos preuves, contestez-le auprès de votre banque et réclamez le remboursement des sommes versées à Predica.
Questions fréquentes
Predica est-elle une mutuelle ?
Non, Predica est une compagnie d’assurance de personnes, filiale du Crédit Agricole, intégrée à Crédit Agricole Assurances depuis 2009. Elle commercialise ses contrats via le Crédit Agricole et LCL, ce qui explique qu’un prélèvement Predica apparaisse sur les comptes de ces deux réseaux.