Temps de lecture estimé : 5 minutes
Points clés à retenir
- Le PCEA est le prix de cession, pas la plus-value réalisée
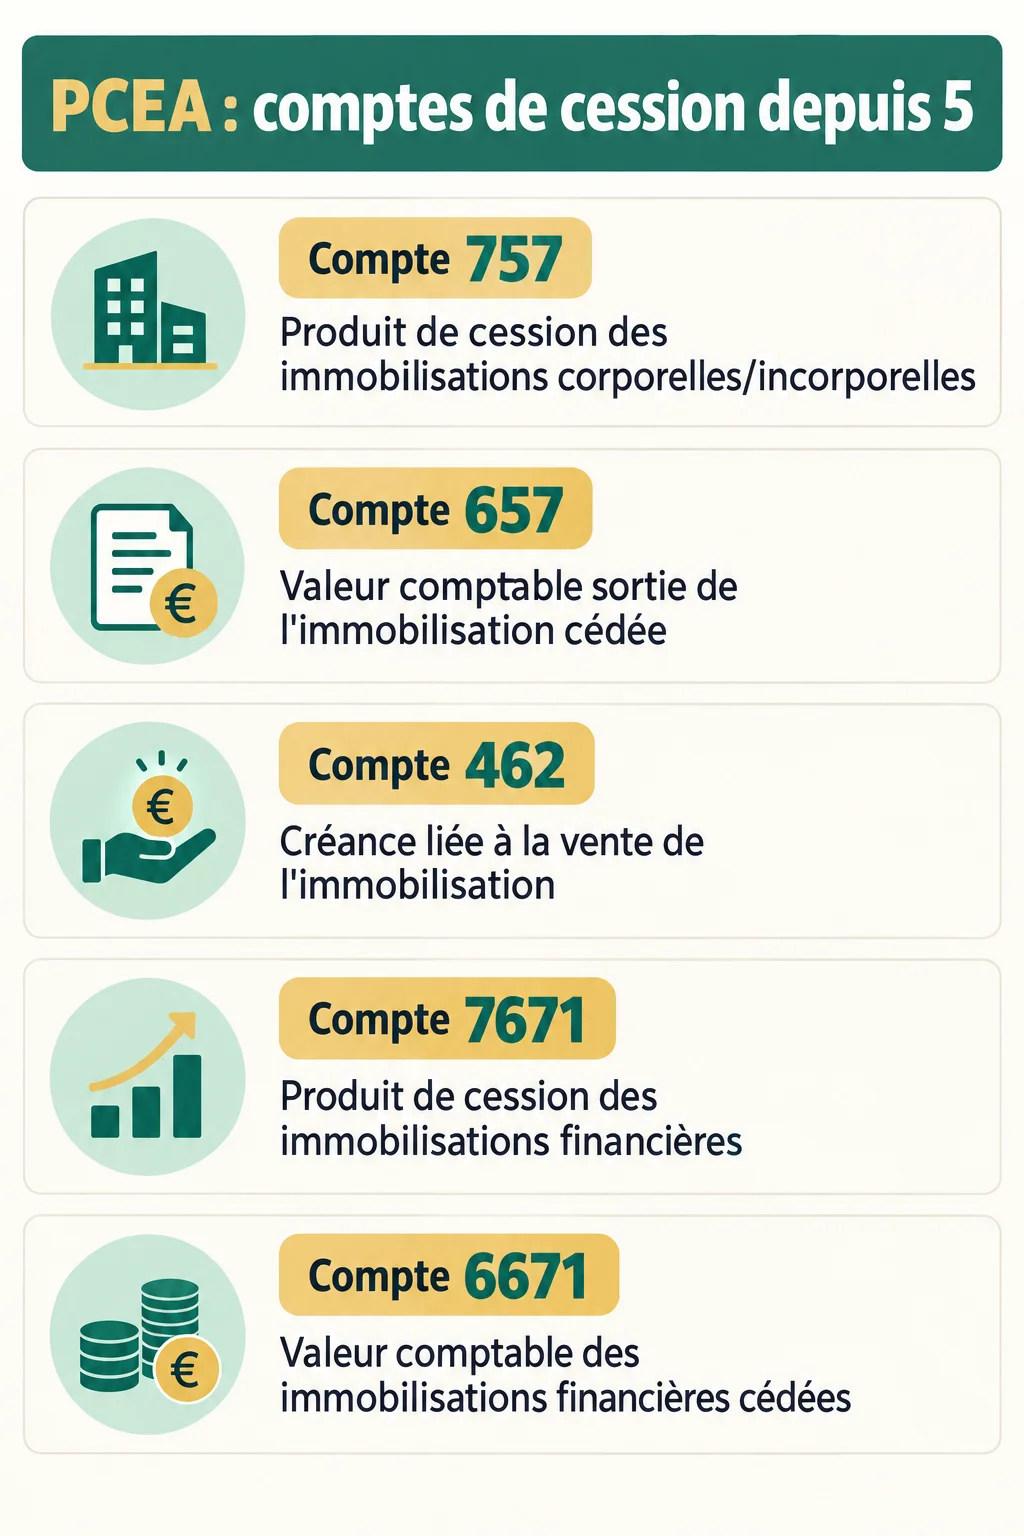
- Depuis 2025, les comptes 757/657 remplacent 775/675 pour les immobilisations
- Les immobilisations financières utilisent les comptes 7671 et 6671
- Sortie du bien et produit de cession sont deux écritures distinctes
- Les cessions passent désormais en résultat d’exploitation, plus en exceptionnel
Que signifie PCEA en comptabilité ?
Le PCEA désigne le produit de cession d’éléments d’actif. Concrètement, c’est ce que reçoit une entreprise quand elle vend une immobilisation, machine, véhicule, brevet ou titre de participation.
Il faut bien distinguer cette opération de la vente relevant de l’activité courante. Vendre un stock de marchandises n’a rien à voir avec la cession d’un actif immobilisé, même si les deux génèrent un encaissement.
Le point que je vois le plus souvent confondu en clientèle : le PCEA n’est pas le gain réalisé. C’est le prix de cession, c’est-à-dire la somme brute encaissée lors de la vente. La plus-value ou la moins-value se calcule ensuite, en comparant ce prix à la valeur comptable du bien sorti.
Comment calculer le résultat d’une cession ?
Le calcul suit toujours la même logique, quel que soit le type d’actif cédé.
- Déterminer le prix de cession hors taxes, c’est-à-dire le PCEA proprement dit.
- Calculer la valeur nette comptable (VNC) à la date de sortie du bien.
- Appliquer la formule : prix de cession moins valeur nette comptable.
Deux issues sont possibles. Si le prix de cession dépasse la VNC, l’entreprise réalise une plus-value. Dans le cas inverse, c’est une moins-value, qui vient réduire le résultat.
 Ouvrir l’infographie en grand
Quels comptes utiliser depuis la réforme du PCG ?
Depuis le 1er janvier 2025, date d’application du règlement 2022-06 de l’Autorité des normes comptables aux exercices ouverts à compter de cette date, les comptes de cession ont changé. Ce point est encore mal traité dans plusieurs contenus qui circulent en ligne.
Pour une immobilisation corporelle ou incorporelle, on utilise désormais le compte 757 pour le produit de cession et le compte 657 pour la valeur comptable sortie. La créance liée à la vente se loge, elle, au compte 462.
Pour une immobilisation financière, la logique diffère légèrement : le produit se comptabilise au compte 7671, et la valeur comptable correspondante au compte 6671. Ne pas confondre les deux couples de comptes est une erreur fréquente.
Les anciens comptes 775 et 675 restent utiles pour lire une écriture antérieure à la réforme. En revanche, ils ne doivent plus servir de modèle pour un exercice ouvert après le 1er janvier 2025.
Comment enregistrer la cession d’une immobilisation ?
L’enregistrement comptable suit une séquence précise, que je recommande de respecter dans l’ordre.
- Constater, si nécessaire, l’amortissement complémentaire jusqu’à la date de cession.
- Enregistrer la créance de cession au débit du compte 462 et le produit de vente au crédit du compte 757 (ou 7671 pour une immobilisation financière).
- Sortir la valeur brute de l’immobilisation et les amortissements cumulés correspondants.
- Enregistrer ensuite l’encaissement effectif et traiter les dépréciations éventuelles.
Un point de vigilance : la sortie du bien et la constatation du produit sont deux écritures distinctes. Elles ne se compensent jamais l’une avec l’autre.
Exemple complet de calcul et d’écritures
Prenons un exemple chiffré pour clarifier la mécanique. Une machine a été achetée pour 100 000 € HT. À la date de cession, les amortissements cumulés atteignent 83 333 €, après complément d’amortissement.
La valeur nette comptable s’établit donc à 16 667 € (100 000 − 83 333). La machine est vendue 30 000 € HT : ce montant est le PCEA, pas la plus-value.
Le résultat de cession se calcule en soustrayant la VNC du prix de vente : 30 000 − 16 667 = 13 333 € de plus-value.
Les écritures se posent séparément. D’un côté, le produit de 30 000 € au crédit du 757 et la créance au débit du 462. De l’autre, la sortie de la valeur brute de 100 000 € et des amortissements cumulés de 83 333 €, pour une VNC nette de 16 667 € au débit du 657. Il reste ensuite à vérifier la cohérence entre le montant hors taxes, la TVA collectée et le montant encaissé.
Dans mon expérience de formation auprès de dirigeants, l’erreur la plus fréquente consiste à noter directement 13 333 € en produit, en zappant la sortie du bien. Cela fausse le bilan.
Quel effet sur le compte de résultat ?
Depuis la réforme, les cessions d’immobilisations corporelles et incorporelles se classent en résultat d’exploitation, et non plus en résultat exceptionnel. C’est un changement de lecture important pour qui compare des exercices.
Il faut bien distinguer le produit de cession du chiffre d’affaires courant. Le PCEA reste une opération patrimoniale, même s’il apparaît désormais dans une zone du compte de résultat traditionnellement associée à l’activité récurrente.
Cette bascule crée une rupture de comparabilité entre les comptes établis avant et après le 1er janvier 2025. Un analyste financier doit en tenir compte avant de comparer deux bilans à cheval sur la réforme.
Quelles erreurs éviter avec le PCEA ?
- Ne pas comptabiliser directement la seule plus-value comme produit de cession : le PCEA est le prix de vente brut.
- Ne pas réutiliser les comptes 775 et 675 pour une cession relevant du PCG actuel.
- Ne pas oublier l’amortissement complémentaire ni la sortie effective du bien de l’actif.
- Ne pas appliquer automatiquement le couple 757/657 à une immobilisation financière, qui relève des comptes 7671 et 6671.
Ces erreurs reviennent souvent chez les entreprises qui n’ont pas encore mis à jour leurs modèles d’écriture. Pour ma part, je conseille toujours de vérifier la date d’ouverture de l’exercice avant de choisir le couple de comptes à mobiliser pour un PCEA en comptabilité.