Temps de lecture estimé : 4 minutes
Points clés à retenir
- Le lender processing est l’instruction du dossier par la banque.
- Prévoyez 6 à 12 semaines, 10 à 16 pour un acheteur étranger.
- Un dossier complet dès le départ évite la plupart des retards.
- L’offre de prêt impose 10 jours de réflexion avant acceptation.
- Les non-résidents doivent justifier l’origine de leurs fonds.
Lender processing : ce que le terme désigne
Le lender processing désigne, dans le vocabulaire anglo-saxon du crédit, le traitement d’un dossier par le prêteur. C’est la phase où la banque vérifie, analyse puis valide une demande de prêt. Le terme circule surtout dans les guides en anglais destinés aux acheteurs étrangers qui financent un bien en France.
Il n’existe pas de traduction officielle. En français, on parle d’instruction du dossier de crédit. Deux notions voisines prêtent à confusion : l’underwriting, qui est la décision de risque prise à l’intérieur du traitement, et le loan servicing, qui couvre la gestion du prêt après le versement des fonds.
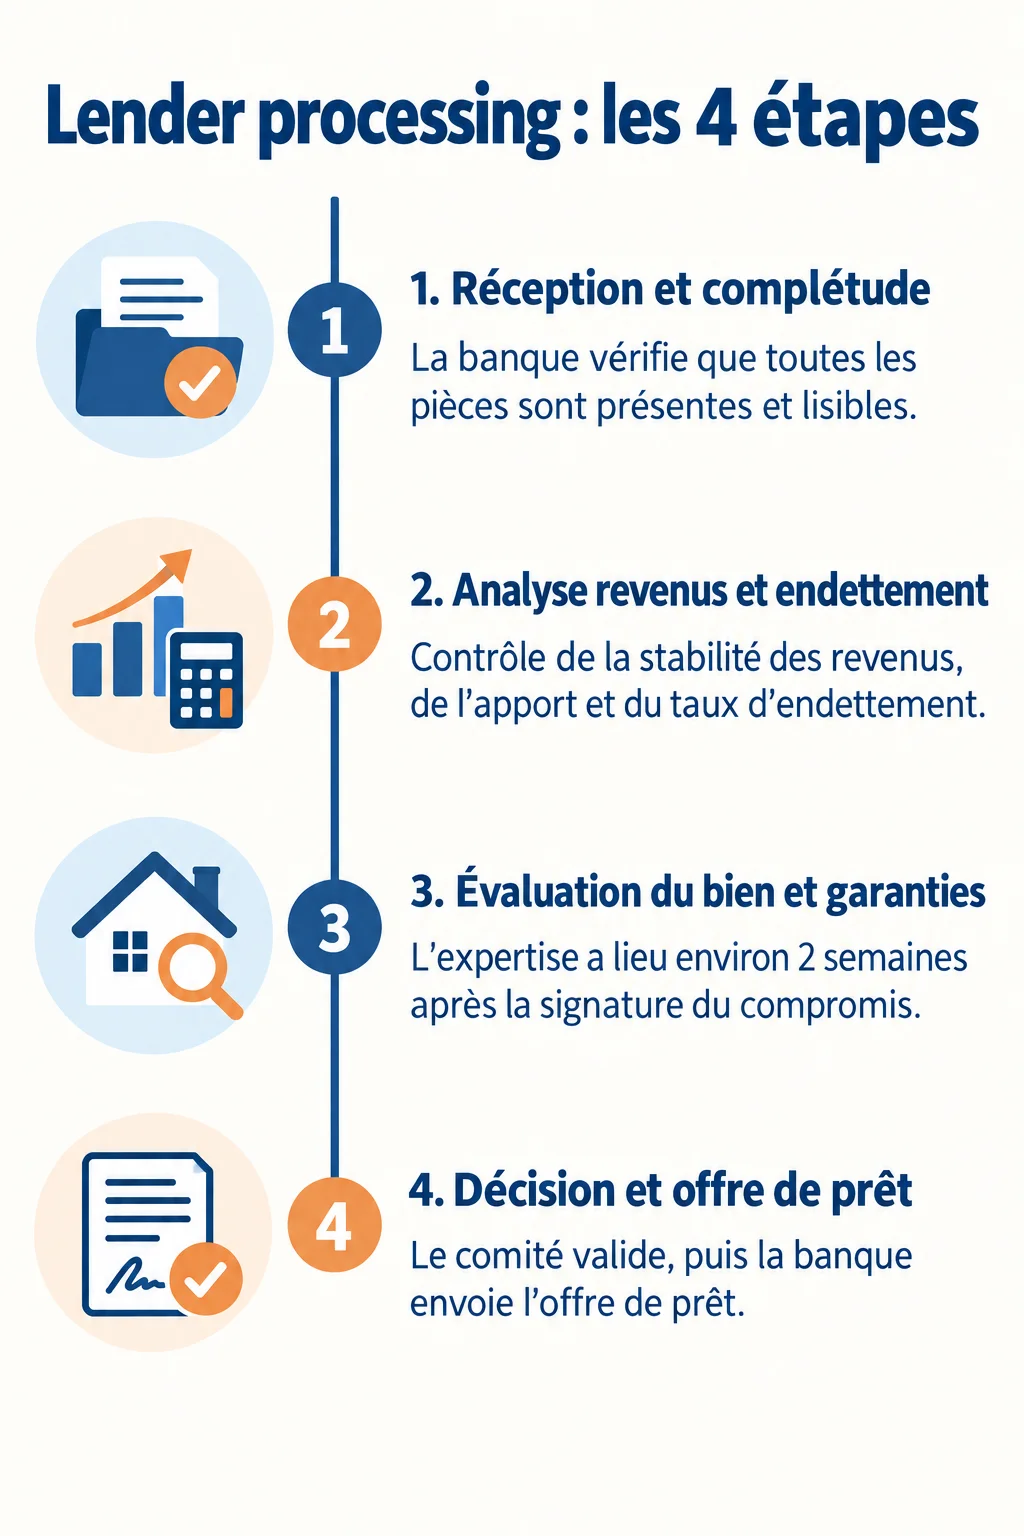 Ouvrir l’infographie en grand
Les étapes du lender processing pour un crédit immobilier
Le traitement suit une séquence assez stable d’une banque à l’autre. Un accord de principe arrive en général environ 5 jours ouvrés après le dépôt du dossier, mais il ne vaut pas encore offre de prêt.
La chaîne imortgage propose une vidéo qui illustre bien les grandes étapes du traitement d’un dossier de prêt par la banque.
- Réception et complétude : la banque vérifie que toutes les pièces sont présentes et lisibles.
- Analyse des revenus et de l’endettement : elle contrôle la stabilité des revenus, l’apport et le taux d’endettement.
- Évaluation du bien et des garanties : l’expertise prend environ 2 semaines après la signature du compromis.
- Décision et émission de l’offre : le comité valide, puis la banque envoie l’offre de prêt.
Combien de temps dure le traitement par le prêteur
Un crédit immobilier prend en général 6 à 12 semaines de la première consultation à la finalisation. Dans un calendrier type d’achat, le lender processing occupe les semaines 4 à 6. Je conseille de prévoir 8 semaines minimum entre la demande et la signature définitive.
Pour un acheteur qui vit à l’étranger, comptez plutôt 10 à 16 semaines jusqu’au déblocage des fonds. Le compromis contient souvent une condition suspensive de financement : ce délai doit donc rentrer dans le calendrier négocié avec le vendeur.
Pourquoi le lender processing prend du retard
Les retards viennent presque toujours du dossier, rarement de la banque elle-même. Voici les causes que je rencontre le plus.
- Des pièces manquantes ou illisibles : chaque relance fait repartir le compteur.
- Un montant supérieur à 750 000 € : le traitement est plus long que la moyenne.
- Un profil complexe : indépendant, expatrié ou achat via une SCI demandent plus de vérifications.
- Les comités de conformité et de risque : dans les cas complexes, l’approbation peut aller jusqu’à 4 mois.
C’est un classique que je retrouve chez mes clients dirigeants : leurs revenus sont réels, mais répartis entre salaire, dividendes et comptes de société. Le prêteur doit alors tout reconstituer, et cela se paie en semaines.
Comment accélérer le lender processing de son dossier
La vitesse se gagne avant le dépôt, pas pendant. Trois habitudes font la différence.
- Préparer les pièces en amont : pièce d’identité, justificatifs de revenus, avis d’imposition, relevés de comptes récents, compromis.
- Répondre aux relances dans la journée : un chargé de dossier qui attend une pièce passe au suivant.
- Passer par un courtier : il vérifie la complétude avant l’envoi et connaît les attentes de chaque banque.
Pour ma part, je recommande de constituer un dossier numérique unique, nommé clairement, que vous transmettez tel quel à chaque interlocuteur.
Ce qui se passe après le traitement par le prêteur
Une fois le dossier validé, la banque envoie l’offre de prêt. La loi impose un délai de réflexion de 10 jours calendaires : vous ne pouvez pas l’accepter avant. L’offre reste ensuite valable au moins 30 jours à compter de sa réception.
Vient alors la signature de l’acte authentique chez le notaire, qui coordonne les parties. Les fonds sont débloqués le jour de la signature, directement au profit du vendeur.
Lender processing et acheteurs étrangers en France
Les non-résidents doivent fournir des pièces supplémentaires : relevés bancaires français ou étrangers, justificatifs de revenus à l’étranger et, pour un chef d’entreprise, un extrait Kbis ou son équivalent local. Les banques demandent souvent des traductions, ce qui allonge la phase de vérification.
S’ajoutent les contrôles de conformité. Les vérifications anti-blanchiment et les obligations liées à TRACFIN imposent d’expliquer l’origine des fonds de l’apport. Anticipez ces justificatifs dès le premier rendez-vous, car ils conditionnent le calendrier global de 10 à 16 semaines et donc la réussite du lender processing.