Temps de lecture estimé : 7 minutes
Points clés à retenir
- Remplissez montant, ordre, date et signature sans rature
- Reportez le numéro de compte au dos et signez le bordereau
- J+1 ouvré est un minimum, pas une garantie
- Gardez le talon de preuve jusqu’au crédit
- Vérifiez un chèque de banque avant de remettre le bien
Remplir un chèque Crédit Agricole correctement
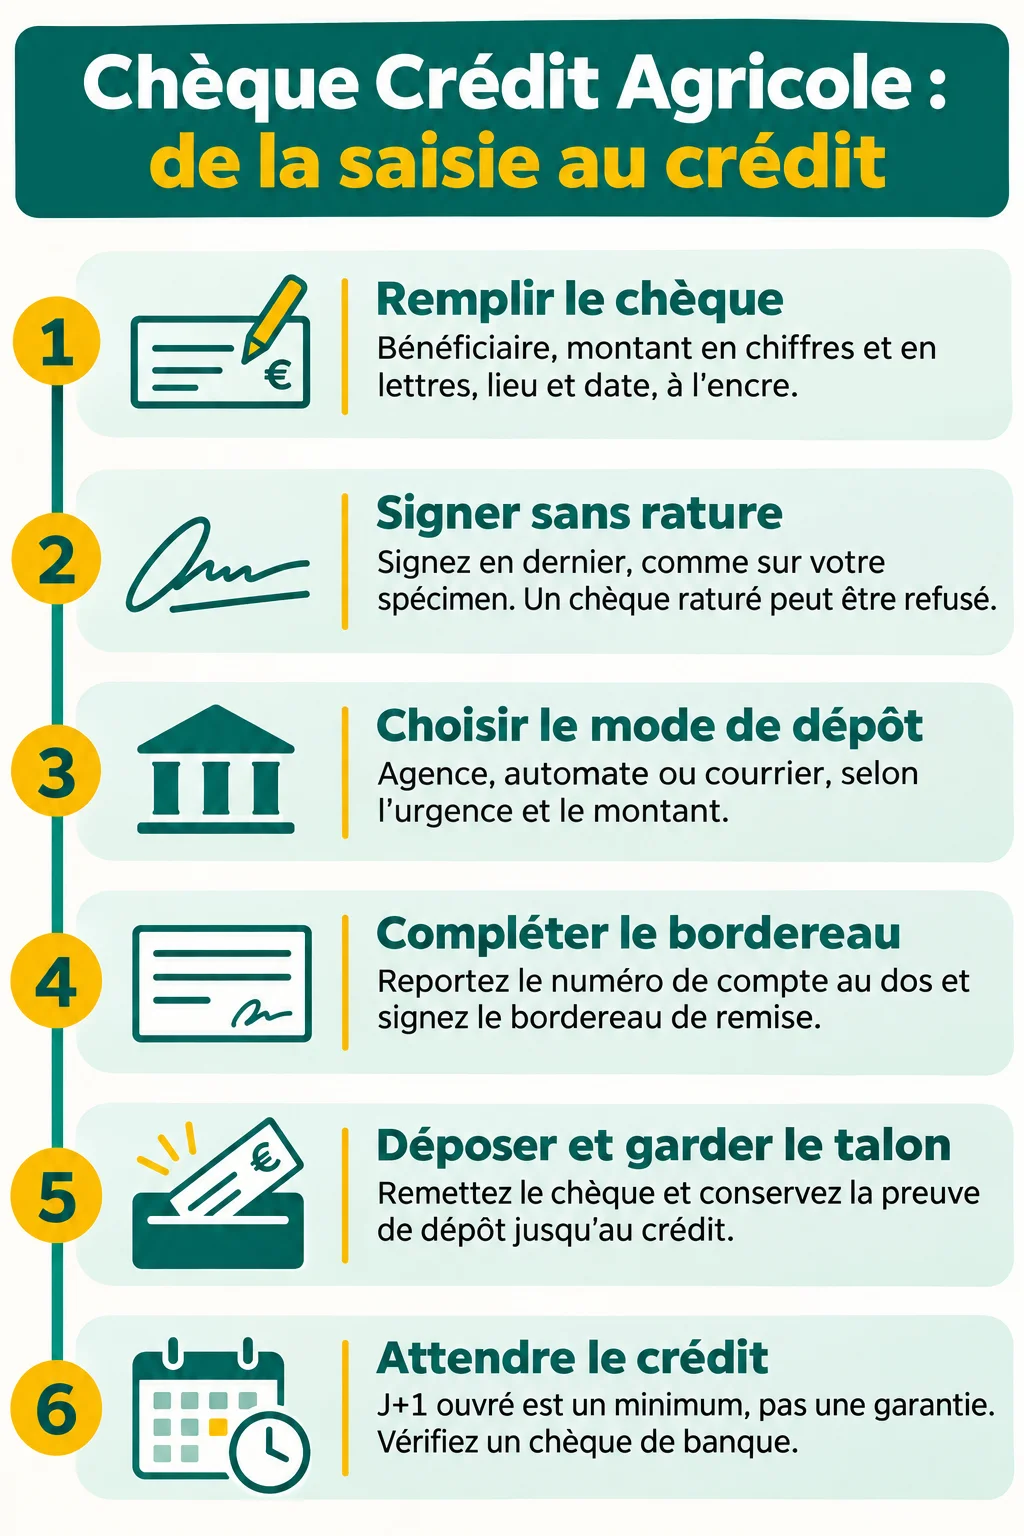
Un chèque Crédit Agricole se remplit en cinq gestes : le bénéficiaire, le montant en chiffres, le montant en lettres, le lieu et la date, puis la signature. Une seule erreur peut suffire à le faire refuser. Je conseille donc de remplir chaque champ à l’encre noire ou bleue, sans hâte.
Montant en chiffres et en lettres, ordre, lieu et date
- Ordre : écrivez le nom du bénéficiaire (personne ou entreprise) après « Payez contre ce chèque ».
- Montant en lettres : par exemple « deux cent quarante euros ». Collez le texte au début de la ligne pour qu’on ne puisse rien ajouter.
- Montant en chiffres : « 240,00 » dans le cadre prévu, sans espace vide autour.
- Lieu et date : la ville où vous émettez le chèque et la date du jour, jour, mois et année complets.
En cas de différence entre les deux montants, c’est celui en lettres qui prévaut. Évitez toutefois de compter là-dessus, car la banque peut simplement rejeter le chèque.
Signature de l’émetteur et ratures à éviter
La signature doit ressembler à celle déposée auprès de votre banque. Un chèque non signé est invalide. Dans ma pratique, je signe en dernier, une fois tout relu.
Les ratures et les surcharges sont à proscrire. Si vous vous trompez, prenez un nouveau formulaire et détruisez l’ancien. Un chèque raturé peut être bloqué ou contesté.
Chèque vierge, chéquier : comment en obtenir au Crédit Agricole
Les chéquiers se demandent auprès de votre conseiller ou depuis votre espace client. Ne signez jamais un chèque en blanc et ne laissez pas un chéquier dans une voiture ou un tiroir de bureau accessible.
Déposer un chèque Crédit Agricole : les trois méthodes
Vous pouvez déposer un chèque en agence, à l’automate ou par courrier. Le choix dépend de votre urgence et du montant. Voici ce que je compare avec mes clients.
| Méthode | Avantage | Point de vigilance |
|---|---|---|
| Agence (urne ou guichet) | Remise gratuite selon Wise, conseil sur place | Horaires d’ouverture |
| Automate | Disponible hors horaires, avec la carte bancaire | Plafond rapporté à 30 000 €, à vérifier |
| Courrier | Aucun déplacement | Délai postal en plus du traitement |
Dépôt en agence avec urne et bordereau de remise
Glissez le chèque endossé et le bordereau complété dans l’urne, ou remettez-les au guichet. Selon Wise, la remise de chèque est gratuite en agence. Vérifiez tout de même la tarification de votre Caisse régionale.
Dépôt à l’automate avec la carte bancaire
Insérez votre carte, choisissez la remise de chèque, saisissez le montant et glissez le chèque. Wise annonce un versement sous 1 jour ouvré. Il indique aussi un seuil de 30 000 € au-delà duquel on passe par le guichet ou le courrier. Je vous invite à le confirmer auprès de votre agence.
Dépôt par courrier à son agence
Envoyez le chèque endossé avec le bordereau rempli à votre agence, de préférence en lettre suivie. Les fonds sont mis à disposition à J+1 après le traitement par la banque, auquel s’ajoute le délai postal.
Dépôt en ligne ou par photo : ce qui existe réellement
Le dépôt par photo via l’application ne se retrouve pas partout, car il dépend des Caisses régionales. Avant de compter dessus, regardez dans votre application si l’option apparaît. Sinon, restez sur l’une des trois méthodes ci-dessus.
Endosser le chèque et remplir le bordereau de remise
Le bordereau et le verso du chèque sont les deux endroits où les dépôts échouent le plus souvent. Prenez deux minutes pour les vérifier.
Informations à porter sur le bordereau
- Vos nom, prénom et numéro de compte.
- La date de la remise.
- Le nombre de chèques et le montant total.
- Votre signature.
Endossement et numéro de compte au dos
Au dos du chèque, reportez votre numéro de compte et signez si la banque l’exige. Un client m’a raconté avoir perdu une semaine à cause d’un chèque déposé sans numéro de compte au dos.
Conserver le talon de preuve
Gardez le talon du bordereau ou le ticket de l’automate jusqu’à l’apparition du crédit sur votre compte. C’est votre preuve en cas de litige. Photographiez aussi le chèque avant de le déposer.
Délai d’encaissement : quand l’argent arrive-t-il vraiment ?
Comptez au minimum J+1 ouvré, et prévoyez davantage. Il faut distinguer trois dates : le dépôt, la vérification et la disponibilité réelle des fonds. Seule la dernière compte pour vos dépenses.
Le délai annoncé de J+1 ouvré
Wise annonce J+1 ouvré au guichet, et un jour ouvré pour l’automate. C’est le cas standard, pas une garantie. Même si la banque émettrice a déjà débité le chèque, votre banque peut le vérifier avant de créditer.
Pourquoi certains chèques sont bloqués en vérification
Un montant élevé, un chèque inhabituel ou une anomalie sur le formulaire déclenchent un contrôle. Un témoignage rapporte 18 jours de vérification pour un chèque de 800 € déposé à l’automate. Si le crédit tarde, appelez votre agence avec votre talon de preuve en main.
Ne comptez jamais sur l’argent d’un chèque pour un paiement par carte le jour du dépôt.
Dépôt dans une autre région ou une autre agence
Le traitement passe par la banque qui détient votre compte. Un dépôt hors de votre région peut allonger le délai, surtout par courrier. Privilégiez votre agence habituelle quand le calendrier est serré.
Dépôt le week-end ou un jour férié
Les jours ouvrés excluent le week-end et les jours fériés. Un chèque déposé le samedi est traité à partir du premier jour ouvré suivant, et le J+1 se décale d’autant.
Chèque de banque Crédit Agricole : vérifier et éviter la fraude
Un chèque de banque est garanti par la banque, contrairement au chèque ordinaire. Cette garantie en fait un moyen de paiement prisé pour les grosses ventes, donc aussi une cible pour les fraudeurs.
Éléments de contrôle obligatoires (norme NF K11-111)
Selon le Crédit Agricole, un chèque de banque doit respecter les critères de la norme NF K11-111. Examinez le papier, les mentions imprimées et le nom de la banque. Au moindre doute, contactez directement la banque émettrice.
Conseils au vendeur avant de remettre le bien
- Faites la transaction en agence si possible.
- Appelez la banque avec un numéro trouvé vous-même, pas celui donné par l’acheteur.
- Attendez la confirmation du crédit avant de remettre le bien.
Chèque rejeté ou sans provision : que faire ?
Un chèque rejeté ne signifie pas toujours une mauvaise foi. Gardez votre calme et agissez dans l’ordre.
Contacter l’émetteur et proposer une alternative
Appelez l’émetteur, puis proposez un virement ou un nouveau chèque. Les trois quarts des cas que je vois se règlent à ce stade.
Frais de rejet et conséquences pour l’émetteur
Selon l’Institut national de la consommation, les frais de régularisation sont plafonnés à 30 € par chèque jusqu’à 50 €, et à 50 € au-delà. Après la lettre d’injonction, l’interdiction bancaire dure cinq ans au maximum et touche tous les comptes de l’émetteur. Elle est levée dès régularisation.
Quand saisir la banque
Si l’émetteur ne répond pas, contactez votre conseiller avec le chèque rejeté et le talon de dépôt. Il vous orientera sur les démarches de recouvrement.
Questions fréquentes
Quel délai pour qu’un chèque soit crédité sur un compte Crédit Agricole ?
Le délai annoncé est de J+1 ouvré, mais c’est un minimum. Une vérification peut le rallonger, et le courrier ajoute le délai postal. Vérifiez votre solde avant de dépenser.
Un chèque Crédit Agricole peut-il être déposé dans une autre région ?
Oui, mais le traitement peut être plus long. Pour un cheque credit agricole, mieux vaut déposer dans votre agence habituelle si le délai compte.